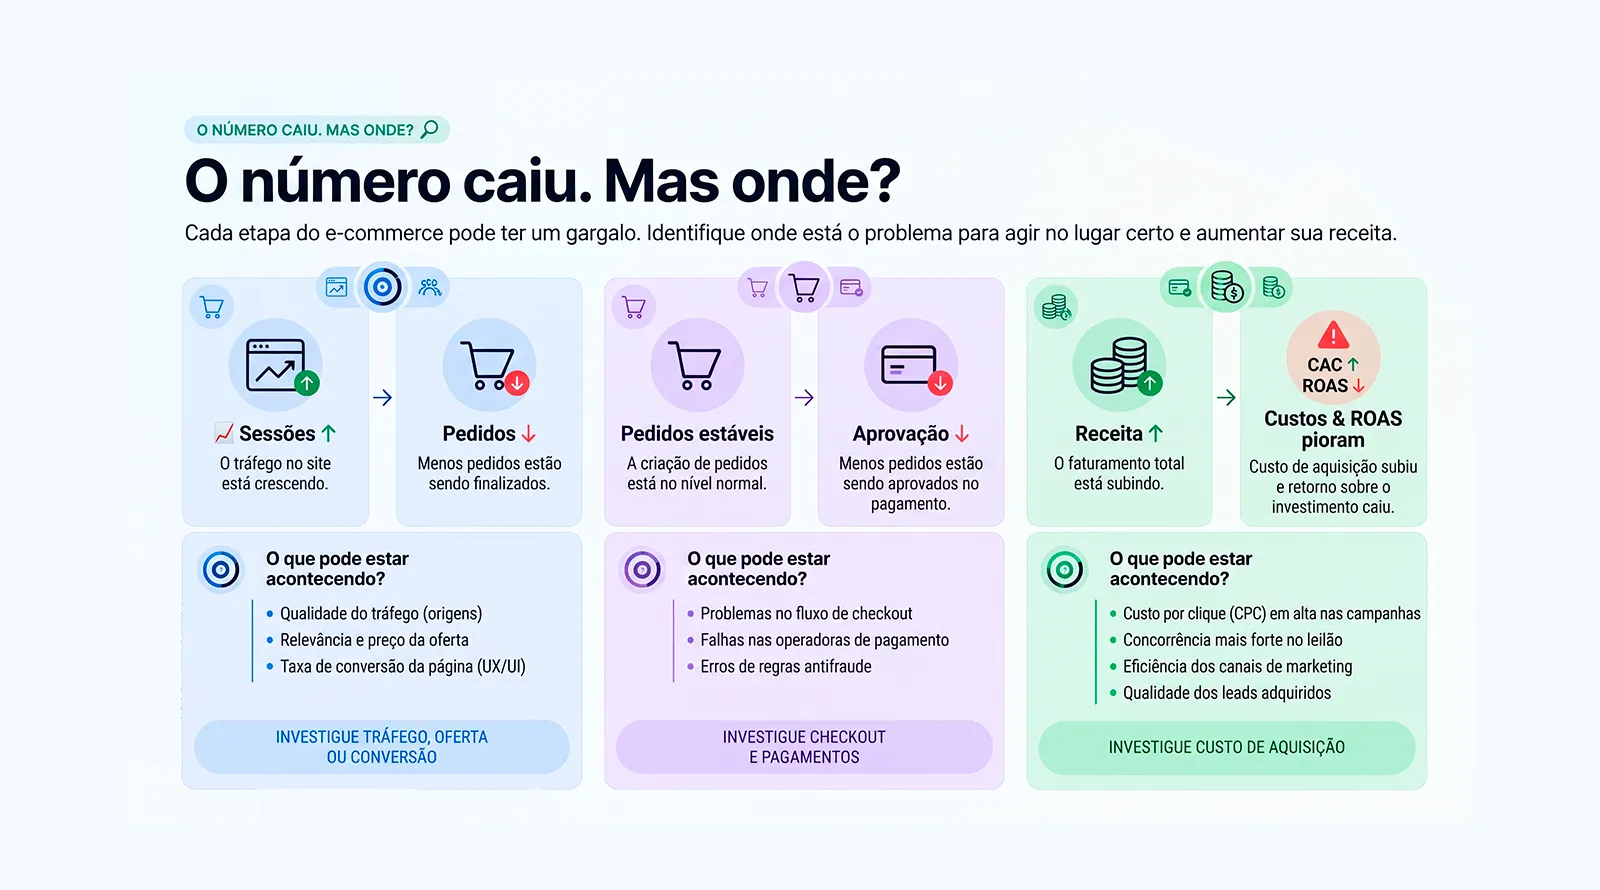
O cliente chegou ao checkout, escolheu como pagar e clicou em finalizar compra. Para ele, a próxima resposta deveria ser simples: aprovado, recusado ou pendente. Por trás desse retorno, porém, existe uma cadeia de sistemas que precisa transmitir dados, aplicar controles, pedir autorização e devolver o resultado em poucos segundos. Boa parte dessa comunicação passa pelo gateway de pagamento.
Ele ocupa uma posição discreta nessa cadeia. O consumidor não vê o gateway, e muitas equipes só lembram dele quando algo para de funcionar. Mesmo assim, é por ele que passa cada tentativa de compra que o marketing conseguiu levar até o último passo do funil.
Essa posição deixa de ser um detalhe técnico quando a operação cresce. Um gateway mal integrado dificulta o diagnóstico, limita a conexão com adquirentes, aumenta a dependência de fornecedor e impede estratégias de roteamento. Escolher só pela menor taxa costuma esconder custos de integração, conciliação e perdas de aprovação.
Neste guia, você vai entender como o gateway funciona, quem participa da transação, quanto ele custa quando todos os componentes entram na conta e que perguntas ajudam a decidir se a estrutura atual ainda acompanha o volume do seu e-commerce.
O que é um gateway de pagamento?
Gateway de pagamento é a camada tecnológica que recebe os dados de uma tentativa de compra no checkout e os transmite com segurança para os participantes responsáveis pelo processamento. Depois, devolve à loja a resposta da transação: aprovação, recusa, pedido de autenticação ou outro status previsto na integração.
Segundo a documentação da Stripe sobre soluções de gateway, o gateway é o serviço que conecta o site ou aplicativo da empresa às instituições financeiras, capturando e criptografando os dados de pagamento antes de enviá-los ao processador ou ao banco adquirente.
Essa função explica por que gateway e checkout não são a mesma coisa. O checkout organiza a experiência do cliente: itens, dados, frete, meios de pagamento e confirmação. O gateway entra depois que o consumidor decide pagar e cuida da comunicação dessa tentativa.
O gateway não responde sozinho pela aprovação. O resultado depende de adquirente, bandeira, banco emissor, autenticação e regras de risco. Ele participa do caminho e pesa na estabilidade e na flexibilidade da operação, sem controlar todas as decisões da cadeia.
Leia também: Gateway e checkout: qual a diferença.
Como funciona uma transação do início ao fim?
Uma compra com cartão percorre sete etapas, do clique no checkout à liquidação. Os nomes e as responsabilidades variam conforme a arquitetura, mas a lógica ajuda a localizar onde cada sistema participa.
- O consumidor informa os dados no checkout e confirma a compra.
- O checkout envia a tentativa ao gateway ou à camada de pagamento integrada.
- O gateway protege e transmite os dados para o processador ou adquirente configurado.
- A solicitação segue pelo arranjo ou bandeira até o banco emissor.
- O emissor analisa a autorização e devolve uma resposta.
- A resposta percorre o caminho de volta até o gateway e o sistema da loja.
- Se aprovada, a transação segue para captura, liquidação e conciliação conforme as regras do arranjo e do contrato.
Como mostra o guia de processamento de pagamentos da Stripe, o emissor aprova ou recusa, a resposta volta pela rede e pelo adquirente até o processador e o gateway, e só as transações aprovadas seguem para captura e liquidação.
Para o gestor, a lição prática é que “pagamento recusado” não é diagnóstico. A resposta precisa indicar se a falha ocorreu antes do envio, na autenticação, no antifraude, na comunicação, no adquirente, na bandeira ou no emissor.
| Etapa | Papel resumido |
|---|---|
| 1. Checkout | Coleta e confirma os dados necessários para a compra. |
| 2. Gateway | Transmite a tentativa e a resposta entre sistemas. |
| 3. Adquirente/processador | Participa do processamento e encaminha a autorização no arranjo. |
| 4. Bandeira/arranjo | Roteia a solicitação conforme as regras do instrumento de pagamento. |
| 5. Emissor | Analisa a transação e aprova ou recusa. |
| 6. Retorno e liquidação | A loja recebe o status; transações aprovadas seguem para os fluxos financeiros. |
Autorização, captura e liquidação são etapas diferentes. A autorização responde se a transação pode seguir naquele momento. A captura confirma o valor que será efetivamente processado, na hora ou depois, conforme o modelo da operação. A liquidação é a etapa financeira posterior, quando os valores percorrem as regras do arranjo até chegar ao estabelecimento.
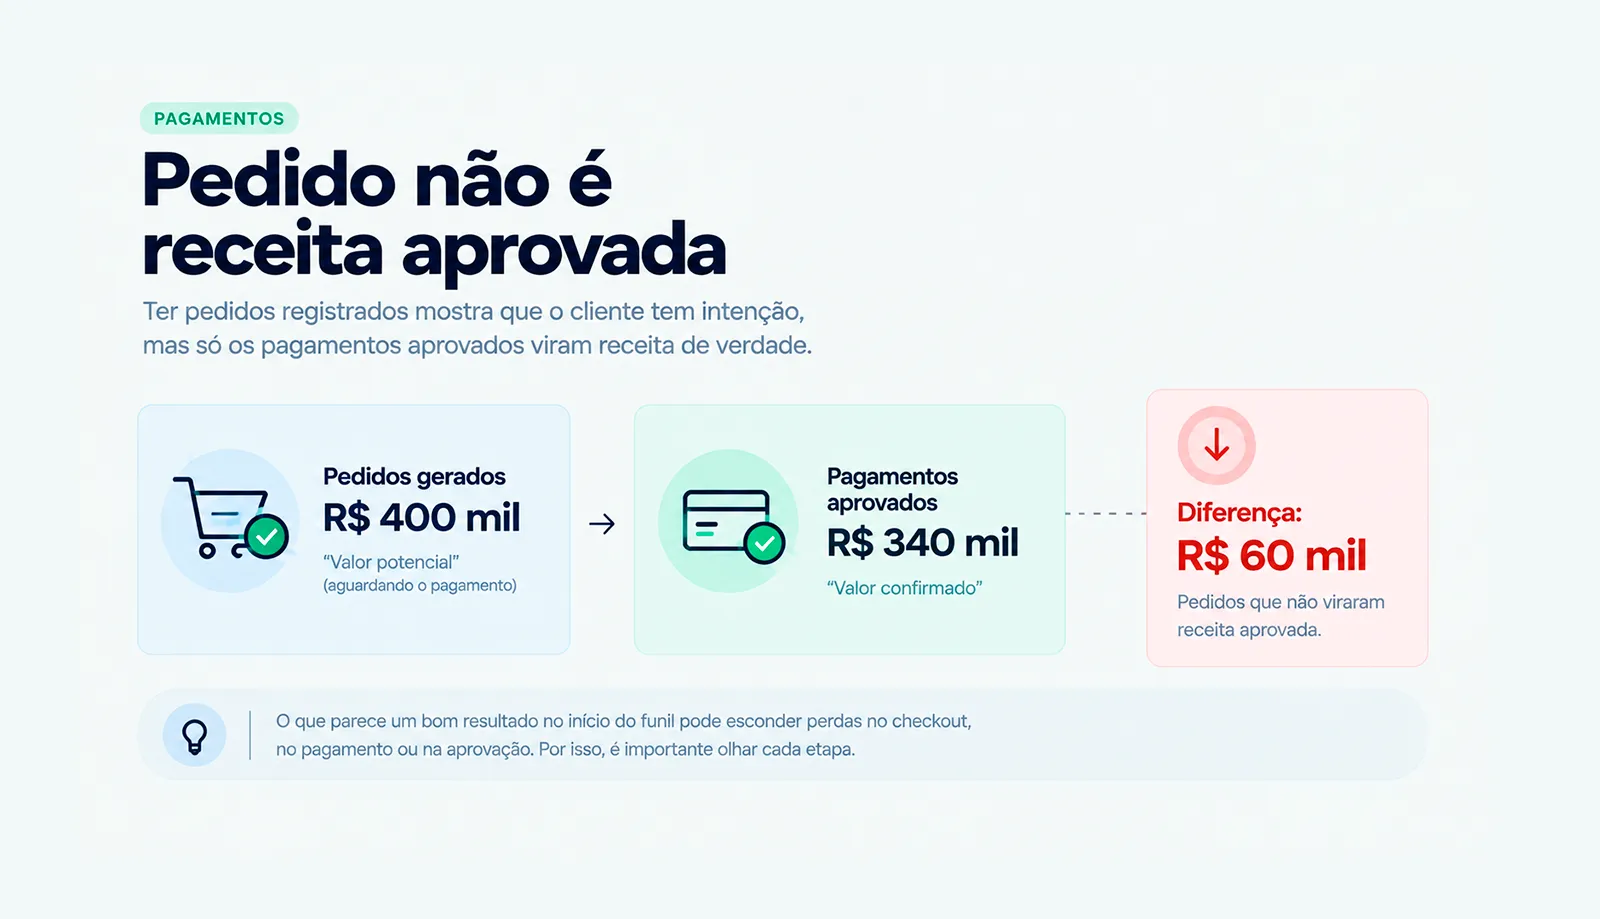
Essa separação explica por que um pedido pode aparecer como autorizado e depois ser cancelado, capturado parcialmente ou estornado. O gateway precisa registrar essas mudanças de estado de forma coerente para que pedido, financeiro e atendimento enxerguem a mesma transação. Quem mede receita só pelo primeiro retorno do emissor fica com uma leitura incompleta do que foi de fato capturado e liquidado.
Gateway, adquirente, subcredenciador e conta digital: quem faz o quê?
Gateway comunica a transação, adquirente credencia e liquida, subcredenciador centraliza a aceitação para o lojista e conta digital organiza o saldo. Tratar todos como “provedor de pagamento” funciona na conversa comercial e atrapalha o diagnóstico quando algo falha.
Gateway
É a camada tecnológica de comunicação. Pode integrar diferentes adquirentes, antifraude, métodos e regras, dependendo do produto contratado. Por definição, não é quem credencia o estabelecimento nem quem participa como credor da liquidação.
Adquirente ou credenciador
Pela definição do Banco Central, o credenciador é a instituição de pagamento que habilita estabelecimentos comerciais a aceitar instrumentos de pagamento e participa do processo de liquidação como credor perante o emissor.
Subcredenciador
O subcredenciador simplifica a relação do lojista com a infraestrutura. Em vez de contratar o credenciador diretamente para toda a operação, o estabelecimento é habilitado pelo subcredenciador, que centraliza parte da gestão. O Banco Central diferencia os dois porque o subcredenciador não participa da liquidação como credor perante o emissor.
De acordo com a página da Visa sobre facilitadores de pagamento, a bandeira mantém uma categoria própria para esse tipo de participante e exige conformidade com as regras do arranjo e com a Resolução BCB 150.
Conta digital
Conta digital é outra camada. Ela recebe recursos e organiza saldo, transferências e serviços financeiros, mas não substitui gateway, adquirência ou arranjo de pagamento. Alguns fornecedores reúnem várias dessas funções no mesmo produto, o que faz a arquitetura parecer única mesmo quando as responsabilidades continuam separadas.
| Camada | Função principal | Impacto percebido | Quando pesa mais |
|---|---|---|---|
| Gateway | Comunicação da transação | Estabilidade, integração, tempo de resposta | Quando a operação precisa conectar ou trocar diferentes componentes |
| Adquirente | Credenciamento, processamento e liquidação conforme o arranjo | Aprovação, custo, prazo e disponibilidade | Quando volume e negociação têm impacto financeiro relevante |
| Subcredenciador | Centralização da aceitação e da operação para o lojista | Simplicidade, conciliação e velocidade de implantação | Quando reduzir complexidade é prioridade |
| Conta digital | Gestão de saldo e serviços financeiros | Liquidez, repasse e rotina financeira | Quando a empresa quer centralizar recebimento e movimentação |
Leia também: Gateway, adquirente e subadquirência: diferenças
Quando usar gateway, adquirência ou infraestrutura integrada?
A escolha depende de volume, maturidade técnica e do quanto a operação quer controlar. Estruturas centralizadas resolvem bem quem precisa de simplicidade. Arquiteturas abertas fazem sentido quando o volume justifica negociar adquirência, rotear transações e investigar cada recusa.
Essas funções costumam aparecer agrupadas no mesmo contrato. Um fornecedor entrega gateway, subcredenciamento, antifraude, conciliação e conta; outro oferece só a camada de comunicação. Comparar propostas exige primeiro decompor o que cada empresa está assumindo, porque nomes comerciais diferentes podem esconder arquiteturas parecidas e produtos com o mesmo rótulo podem ter responsabilidades bem distintas.
| Perfil da operação | Arquitetura que costuma fazer sentido | O que observar |
|---|---|---|
| Volume inicial, equipe técnica enxuta | Subcredenciador ou estrutura integrada | Taxa única, prazo de recebimento e limite de customização |
| Volume crescente, mídia paga relevante | Gateway com conexão a mais de um adquirente | Visibilidade sobre motivos de recusa e capacidade de roteamento |
| Alto volume, picos de campanha, várias integrações | Infraestrutura orquestrada com multiadquirência | Governança de regras, conciliação entre provedores e SLA |
A tabela não é regra fixa. Uma operação de alto volume pode preferir simplicidade por decisão de time, e uma operação menor pode precisar de flexibilidade por vender em nichos com aprovação mais sensível. O ponto é que a arquitetura responda ao problema da operação, e não ao nome do fornecedor.
Essa leitura ajuda no diagnóstico. Se o problema é transmissão ou retorno de status, faz sentido olhar para o gateway. Se a questão está no credenciamento, na liquidação ou na performance de um adquirente, trocar só a camada de comunicação pode não resolver.
Quanto custa um gateway de pagamento?
O custo de um gateway é a soma de vários componentes, e não um único percentual. Dependendo do modelo, a operação paga mensalidade, tarifa por transação, processamento, MDR, antifraude, autenticação, antecipação, chargeback e serviços de outros participantes.
Segundo o material da Stripe sobre tarifas de gateway, as cobranças se dividem em componentes como configuração, transação e mensalidade, com estrutura que varia por provedor. O próprio material recomenda comparar custos conforme volume, ticket e modelo de negócio, e não só pelo percentual anunciado.
O MDR merece um olhar separado. A taxa cobrada ao lojista no cartão pode incorporar intercâmbio, bandeira, adquirente e margem comercial. Em estruturas integradas, esses componentes aparecem numa taxa única. Em contratos mais abertos, vêm discriminados.
Antecipação de recebíveis não é tarifa do gateway. É uma operação financeira ligada ao recebimento antes do prazo original. Como explica o Banco Central em sua página sobre recebíveis, credenciadoras e subcredenciadoras podem oferecer antecipação, com custos definidos na própria operação.
Para comparar propostas de forma justa, monte uma conta mensal ou anual com o escopo equalizado. A simulação abaixo usa valores hipotéticos, apenas para mostrar como o percentual anunciado pode enganar.
| Simulação hipotética: R$ 1 milhão/mês, ticket médio de R$ 250 (4.000 pedidos) | Fornecedor A | Fornecedor B |
|---|---|---|
| Taxa anunciada | 3,49% com antifraude incluso | 3,19% |
| Custo da taxa | R$ 34.900 | R$ 31.900 |
| Antifraude (R$ 0,40 por análise) | Incluso | R$ 1.600 |
| Mensalidade | Não cobra | R$ 1.500 |
| Custo total no mês | R$ 34.900 | R$ 35.000 |
| Custo efetivo sobre a receita | 3,49% | 3,50% |
Na proposta, o fornecedor B parece 0,30 ponto percentual mais barato. Com o escopo equalizado, sai mais caro. Em outro volume, a mensalidade se dilui e a conta pode virar. Sem equalizar escopo, qualquer conclusão sobre “gateway mais barato” compara produtos diferentes.
Existe também o custo operacional, que não aparece na proposta. Quantas horas a equipe gasta conciliando transações? Quanto tempo leva para localizar uma falha? A integração exige manutenção frequente? O suporte identifica rapidamente onde ocorreu uma indisponibilidade? Esses custos ganham peso quando milhares de tentativas passam pela infraestrutura todos os dias.
O custo de uma recusa não deve ser somado automaticamente à tarifa do gateway. Uma transação pode ser recusada por decisão do emissor, regra de risco, indisponibilidade ou dado inválido. O objetivo financeiro é saber quanto custa a infraestrutura e, separadamente, quanto cada tipo de perda representa para a receita.
Como o gateway afeta a taxa de aprovação?
O gateway não decide se o banco emissor aprova uma compra, mas a forma como a infraestrutura envia, roteia, autentica, retenta e registra as tentativas define quantos pagamentos chegam corretamente até essa decisão.
Segundo a central de ajuda da Adyen, a conversão acompanha se o cliente conclui a jornada até o processamento, enquanto a taxa de autorização mede as transações que o adquirente conseguiu processar com aprovação. O resultado total depende das duas etapas.
Essa distinção separa três perdas diferentes: o comprador abandona antes de tentar pagar; a tentativa não chega corretamente ao processamento; ou a autorização chega ao emissor e é recusada. O gateway tem relação direta com a segunda perda e sustenta a qualidade da integração na terceira.
Em operações maiores, outros recursos entram na arquitetura:
- Multiadquirência para reduzir a dependência de um único caminho de processamento.
- Roteamento por regras de negócio, disponibilidade, método ou perfil de transação.
- Retentativas controladas para falhas recuperáveis, sem repetir indiscriminadamente uma transação.
- Tokenização e autenticação para equilibrar segurança e fricção.
- Antifraude calibrado para reduzir fraude sem bloquear compradores legítimos.
- Códigos de resposta e relatórios que separem indisponibilidade, risco, erro técnico e decisão do emissor.
Como observa a Adyen em seu conteúdo sobre orquestração de pagamentos, múltiplos provedores e roteamento podem ampliar a resiliência em operações de alto volume, mas aumentam a complexidade e a fragmentação de dados. Orquestração não elimina indisponibilidade nem garante, por si só, aumento de aprovação.
Leia também: Multiadquirência: como proteger receita no pagamento.
Antes de comparar números de aprovação, defina a base. A leitura por tentativa divide aprovações por todas as tentativas enviadas. A leitura por pedido considera aprovado o pedido que precisou de uma segunda tentativa. A aprovação inicial observa só o primeiro envio. Veja como a mesma operação gera três números diferentes:
| Simulação hipotética: 1.000 pedidos | Cálculo | Taxa de aprovação |
|---|---|---|
| Aprovação na primeira tentativa (820 pedidos) | 820 ÷ 1.000 | 82,0% |
| Aprovação por tentativa (900 aprovações em 1.150 envios) | 900 ÷ 1.150 | 78,3% |
| Aprovação por pedido (900 pedidos aprovados) | 900 ÷ 1.000 | 90,0% |
Os três números descrevem a mesma loja, no mesmo dia. Como mostra a Adyen no material sobre taxa de aceitação de pagamentos, as leituras bruta e líquida de autorização mudam bastante quando as retentativas entram no cálculo. Um fornecedor que apresenta 90% e outro que apresenta 78% podem estar processando exatamente o mesmo resultado.
Antes de buscar ganho de aprovação, separe recusas recuperáveis de decisões que não deveriam ser contornadas. Falta de limite, suspeita de fraude ou bloqueio legítimo do emissor não são falhas técnicas. Indisponibilidade, timeout, rota degradada ou erro de integração, por outro lado, apontam oportunidades de recuperação sem pressionar o risco.
O mesmo cuidado vale para a retentativa. Reenviar uma transação sem considerar o motivo da primeira resposta pode criar duplicidade, elevar custo e piorar a experiência. A retentativa só funciona como alavanca quando existe regra, janela de tempo, identificação do pedido e controle para impedir que uma falha vire várias tentativas sem contexto.
Leia também: Como aumentar a taxa de aprovação no checkout
O que muda para quem escala com tráfego pago?
Para quem escala com mídia paga, cada recusa evitável é um CAC já pago que não virou receita. O cliente foi atraído, clicou no anúncio, passou pela página de produto, preencheu o checkout e parou na última etapa, depois que todo o investimento de aquisição já tinha sido feito.
Um exemplo hipotético ajuda a dimensionar. Uma operação com CAC médio de R$ 60 que perde 100 pedidos por dia em falhas recuperáveis, como timeout ou rota indisponível, deixa R$ 6.000 diários de mídia sem retorno. Em 30 dias, são R$ 180 mil investidos para trazer compradores que queriam pagar e não conseguiram.
O efeito não para no custo. Uma compra recusada não dispara o evento de compra nas plataformas de mídia. O ROAS reportado cai, e o algoritmo passa a otimizar com menos sinais de conversão. O time de performance enxerga uma campanha piorando quando, na verdade, parte da perda está na infraestrutura de pagamento.
Os picos concentram o risco. Lançamentos, lives, Black Friday e datas sazonais multiplicam o volume em poucas horas, no momento em que a mídia está mais cara. Se o gateway tem limite de requisições, fila mal dimensionada ou dependência de um único adquirente, a instabilidade aparece quando cada pedido perdido custa mais.
Por isso, quem compra mídia deveria acompanhar três indicadores ao lado do ROAS: aprovação por pedido na mesma base de comparação, volume de recusas classificadas como recuperáveis e tempo de resposta do gateway nos horários de pico. Sem esses números, o investimento em aquisição fica sem leitura sobre o último passo do funil.
Quais critérios usar para escolher um gateway?
A escolha deve começar pelo problema da operação. Uma empresa com pouco volume que quer simplicidade não precisa da mesma arquitetura de quem opera picos, vários adquirentes, venda internacional ou dezenas de integrações.
| Critério | O que perguntar | Por que importa |
|---|---|---|
| Integração | Quais plataformas, SDKs, APIs, webhooks e ambientes de teste existem? | Tempo de implantação e confiabilidade da operação |
| Segurança | Como os dados são protegidos? Qual o escopo PCI? Há tokenização e autenticação? | Risco, conformidade e esforço técnico |
| Provedores conectados | Quais adquirentes e métodos podem ser usados? | Flexibilidade e dependência de fornecedor |
| Aprovação | Como a taxa é calculada? Existe leitura por tentativa, pedido, emissor e motivo? | Evita comparar números com bases diferentes |
| Roteamento e retentativa | Quais regras existem e como são auditadas? | Recuperação de falhas sem duplicidade ou retry excessivo |
| Antifraude | É nativo, integrado ou separado? Como as regras são configuradas? | Equilíbrio entre fraude, falso positivo e conversão |
| Conciliação | Pedido, tentativa, captura, estorno e repasse compartilham identificadores? | Financeiro confiável e menos trabalho manual |
| Observabilidade | Há logs, códigos de resposta, status e alertas? | Velocidade para localizar gargalos |
| Suporte e SLA | Quem responde em caso de indisponibilidade e em quanto tempo? | Impacto direto quando o pagamento para |
Segurança é requisito estrutural. De acordo com o PCI Security Standards Council, o PCI DSS se aplica a todas as entidades que armazenam, processam ou transmitem dados de cartão, ou que possam afetar a segurança do ambiente onde esses dados circulam.
Na aprovação, peça sempre a metodologia. Uma taxa alta sem definição de denominador não é motivo suficiente para trocar de fornecedor. A pergunta certa é como o número foi calculado, quais tentativas entram na base e quanto retry existe por trás do resultado final.
Antes de contratar, transforme a demonstração comercial em teste. Valide a integração em sandbox e peça exemplos de códigos de resposta, webhooks, idempotência, tratamento de timeout, conciliação, estorno, chargeback e indisponibilidade. A qualidade da documentação aparece nos cenários que não terminam em “aprovado”.
Simule a operação em pico. O gateway tem limites conhecidos? Como escala requisições? Existe fila ou mecanismo de reprocessamento? Como o fornecedor comunica incidentes? Quais SLAs valem para processamento, suporte e retorno de status? Para uma operação pequena, essas perguntas parecem excessivas. Para quem concentra milhares de pedidos num lançamento, elas definem o risco da receita.
O último critério é governança. A empresa precisa saber quem pode alterar rotas, regras, chaves e configurações, como essas mudanças ficam registradas e quais ambientes existem para teste. Flexibilidade sem controle vira risco quando pagamento conecta marketing, tecnologia, financeiro e atendimento ao mesmo dado.
Quando vale trocar de gateway?
Trocar de gateway faz sentido quando o problema está nessa camada e o custo de permanecer supera o risco e o esforço da migração. A troca não deve ser resposta automática para qualquer queda de conversão ou aumento de recusas.
Estes sinais justificam uma avaliação mais profunda:
- Indisponibilidade ou latência recorrente que interrompe tentativas legítimas.
- Limitação para conectar adquirentes, métodos ou serviços exigidos pela operação.
- Logs e códigos de resposta pobres, que impedem identificar a origem das recusas.
- Conciliação manual ou inconsistência entre pedido, tentativa, captura, estorno e repasse.
- Custos que aumentaram sem transparência sobre componentes e serviços.
- Impossibilidade de implementar roteamento, retentativa ou autenticação de forma controlada.
- Suporte incapaz de cumprir os SLAs exigidos pelo volume da operação.
Em seu guia sobre processamento de pagamentos no e-commerce, a Adyen lista sintomas parecidos: custos pouco transparentes, autorização fraca em determinados mercados, dificuldade de diagnosticar falhas quando gateway, processador e adquirente são separados e demora para adicionar métodos locais.
Antes de migrar, confirme a origem do problema. Recusa do emissor, regra de antifraude, falha de checkout ou indisponibilidade do adquirente continuam existindo depois da troca se a arquitetura permanecer a mesma.
Uma migração bem feita começa com baseline: taxa de sucesso por etapa, volume de tentativas, motivos de recusa, tempo de resposta, custo efetivo, chargeback, esforço de conciliação e incidentes. Sem essa linha de base, a empresa troca de tecnologia e não consegue provar se a nova estrutura melhorou o resultado.
Preserve identificadores e rastreabilidade durante a transição. Pedido, tentativa, autorização, captura, estorno e chargeback precisam continuar conciliáveis. Quando o novo fornecedor usa chaves ou status diferentes, mapear essa correspondência antes do corte evita que o financeiro receba uma informação e o atendimento enxergue outra.
Nem sempre é preciso trocar tudo de uma vez. Dependendo do desenho técnico, a empresa pode validar uma nova rota, um método ou uma parcela do volume antes de expandir, comparando indicadores equivalentes numa janela longa o bastante para separar efeito real de variação normal do negócio.
Depois da mudança, volte às perguntas iniciais. A estabilidade melhorou? O tempo de resposta mudou? A aprovação evoluiu na mesma base? O custo efetivo caiu? A conciliação ficou mais simples? Se a resposta não puder ser medida, a troca gerou atividade técnica, mas ainda não demonstrou resultado.
Gateway de pagamento é a última etapa do funil de receita
Para o consumidor, o pagamento acontece em segundos. Para a operação, esses segundos concentram comunicação, risco, autorização, liquidação e dados que precisam funcionar de forma previsível, inclusive no pico.
Escolher um gateway é decidir quanto controle a empresa terá sobre os caminhos de processamento, quais dados estarão disponíveis para diagnóstico e quanto da mídia comprada vai chegar ao fim do funil como receita. A tarifa entra nessa conta, mas é só uma das linhas.
Se você precisa identificar onde sua operação perde receita entre a tentativa de pagamento e a aprovação, converse com um especialista da Rockty.